Achat en viager : quels risques financiers pour l’acheteur ?
Rédigé par : L'Equipe de rédaction
Publié le :
Modifié le :
7–11 minutes
Rédigé par : L'Equipe de rédaction
Publié le :
Modifié le :
L’achat en viager séduit de plus en plus de Français à la recherche d’un investissement immobilier atypique et potentiellement avantageux. Les principaux risques financiers de l’achat en viager pour l’acheteur sont la longévité imprévisible du crédirentier, l’immobilisation du capital sur une durée indéterminée, les charges d’entretien à assumer sans jouissance immédiate du bien, et le risque de perte financière si le vendeur décède peu après la signature mais que le bouquet était élevé. Ces risques varient selon le type de viager choisi, occupé ou libre, et la structure financière de la transaction. Cet article détaille les principaux dangers financiers de ce type d’investissement, leurs mécanismes et les précautions à envisager avant de s’engager.
Le viager repose sur un principe simple en apparence : l’acheteur, appelé débirentier, verse un capital initial appelé bouquet, puis une rente mensuelle ou annuelle au vendeur, appelé crédirentier, jusqu’au décès de ce dernier. Ce fonctionnement, hérité d’une pratique juridique ancienne, crée une incertitude financière structurelle qui distingue le viager de tout autre investissement immobilier classique.
Dans un achat immobilier traditionnel, l’acheteur connaît précisément le montant total qu’il devra débourser. En viager, ce montant dépend directement de la durée de vie du vendeur, une donnée par nature imprévisible. Cette spécificité constitue le cœur des risques financiers qui pèsent sur l’acheteur.
Il existe deux grandes formes de viager :
Chacune de ces formules comporte des risques financiers distincts, mais tous partagent une caractéristique commune : l’incertitude temporelle liée à l’espérance de vie du crédirentier.
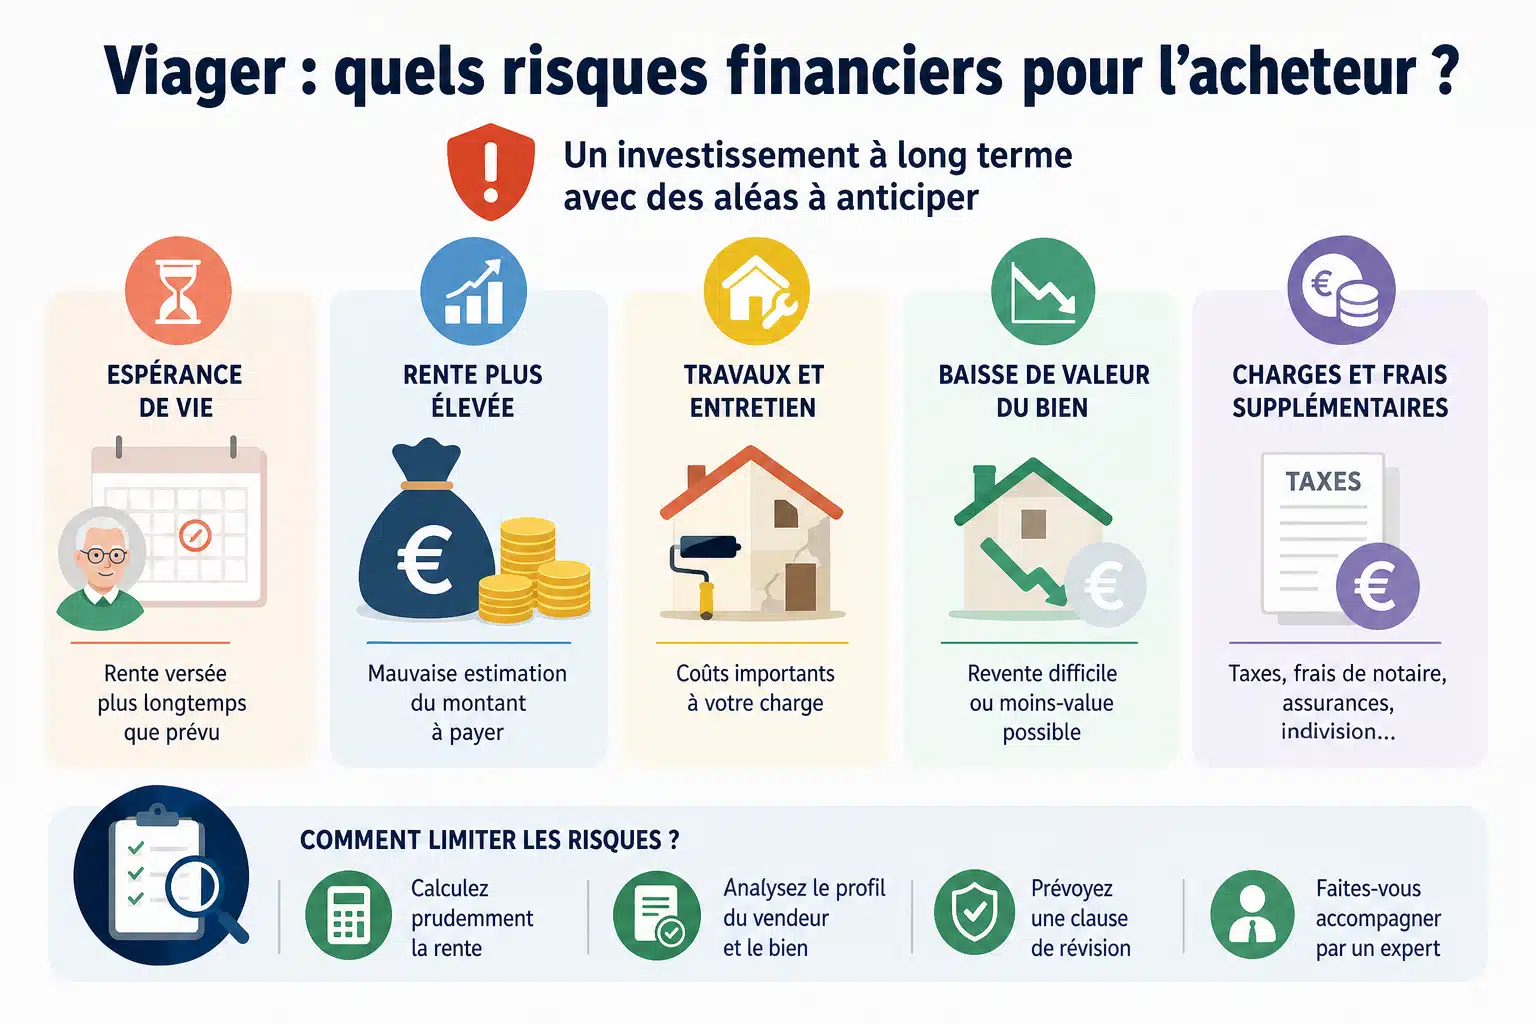
Le risque le plus emblématique de l’achat en viager concerne la durée de vie du crédirentier. Si ce dernier vit beaucoup plus longtemps que ce que les tables de mortalité laissaient présager, l’acheteur peut se retrouver à verser des rentes pendant quinze, vingt, voire trente ans, dépassant largement la valeur réelle du bien.
Ce phénomène est illustré par un cas célèbre en France, celui de Jeanne Calment, qui a vécu jusqu’à 122 ans alors que son acheteur avait signé le contrat de viager en pensant qu’elle ne survivrait que quelques années. L’acheteur est décédé avant elle, ayant versé des rentes largement supérieures à la valeur du bien, sans jamais en profiter.
Le viager reste un pari sur la durée de vie, et aucun calcul actuariel ne peut garantir avec certitude la date du décès du crédirentier.
Notaires de France
Ce risque de longévité constitue la principale menace financière pour l’acheteur. Contrairement à un crédit immobilier classique où les mensualités et la durée sont fixées à l’avance, le viager expose à une dépense totale imprévisible qui peut dépasser très largement les estimations initiales.
L’espérance de vie moyenne en France a considérablement augmenté au cours des dernières décennies, selon les données démographiques publiées régulièrement par l’Institut national de la statistique et des études économiques. Cette tendance de fond accentue mécaniquement le risque financier pour les acheteurs en viager, puisque les rentes doivent être versées plus longtemps que par le passé.
Les tables de mortalité utilisées pour calculer le montant du bouquet et de la rente s’appuient sur des moyennes statistiques qui ne garantissent en rien la durée de vie réelle d’un individu donné. Un crédirentier en bonne santé au moment de la signature peut vivre bien au-delà des projections, ce qui transforme un investissement initialement jugé rentable en gouffre financier pour l’acheteur.
Au-delà du risque de longévité, l’achat en viager immobilise durablement le capital de l’acheteur. Le bouquet versé au moment de la signature représente une somme définitivement engagée, sans possibilité de récupération en cas de besoin urgent de liquidités.
Cette immobilisation financière prolongée pose un problème particulier pour les acheteurs qui n’anticipent pas suffisamment leurs besoins futurs en trésorerie. Contrairement à un placement financier classique, le viager ne permet pas de sortir facilement de l’investissement sans subir une perte importante.
Plusieurs éléments aggravent ce risque de liquidité :
Un acheteur qui traverserait des difficultés financières après la signature du contrat se retrouverait donc dans une situation délicate, tenu de continuer à verser la rente sous peine de résolution du contrat, avec perte du bouquet et des rentes déjà versées.
L’achat en viager comporte également des risques financiers liés aux charges annexes, souvent négligées lors de la signature. Dans le cas d’un viager occupé, l’acheteur reste responsable des grosses réparations et des charges de copropriété, alors qu’il ne dispose pas encore de la jouissance du logement.
Cette situation crée un déséquilibre financier notable : l’acheteur paie pour un bien qu’il ne peut pas utiliser, tout en assumant certaines dépenses d’entretien. Les frais d’entretien imprévus peuvent ainsi peser lourdement sur le budget de l’acheteur, sans generer aucun revenu ni usage en contrepartie.
Le tableau suivant récapitule les principales charges à anticiper selon le type de viager :
| Type de charge | Viager occupé | Viager libre |
|---|---|---|
| Grosses réparations (toiture, structure) | À la charge de l’acheteur | À la charge de l’acheteur |
| Charges courantes de copropriété | Généralement au vendeur | À la charge de l’acheteur |
| Taxe foncière | Selon accord contractuel | À la charge de l’acheteur |
| Assurance habitation | Au vendeur occupant | À la charge de l’acheteur |
| Travaux d’amélioration | À la charge de l’acheteur | À la charge de l’acheteur |
Cette répartition varie néanmoins selon les termes précis négociés dans l’acte notarié, ce qui souligne l’importance d’une lecture attentive du contrat avant signature.
Un autre risque financier majeur concerne l’évaluation initiale du bien immobilier et le calcul du bouquet. Cette estimation repose sur plusieurs paramètres : la valeur vénale du bien, l’âge du vendeur, son espérance de vie statistique, et le taux d’occupation éventuel.
Une évaluation erronée de la valeur peut conduire l’acheteur à surpayer significativement le bien par rapport à sa valeur réelle, surtout si le marché immobilier local évolue négativement dans les années suivant la signature. Contrairement à un achat classique où la valeur du bien peut potentiellement s’apprécier avec le temps, en viager, cette plus-value éventuelle est amputée par les rentes versées sur une longue période.
Il convient également de noter que le calcul du bouquet et de la rente ne suit aucune règle légale stricte, laissant une marge de négociation qui peut jouer en défaveur de l’acheteur si celui-ci n’est pas suffisamment informé des pratiques courantes du marché.
Le marché immobilier fluctue selon des cycles économiques qui échappent totalement au contrôle de l’acheteur en viager. Si la zone géographique du bien connaît une baisse de valeur pendant la durée du contrat, l’acheteur se retrouve à payer des rentes pour un bien qui perd de sa valeur, sans possibilité de renégocier les termes initiaux.
Cette exposition au risque immobilier s’ajoute au risque de longévité, créant une double incertitude financière propre à l’achat en viager, absente des investissements immobiliers classiques financés par crédit.
Enfin, l’achat en viager expose l’acheteur à des risques juridiques et financiers en cas de litige avec le vendeur ou ses héritiers. Si l’acheteur ne parvient plus à verser la rente, pour quelque raison que ce soit, le contrat peut être résolu par voie judiciaire, avec pour conséquence la perte définitive du bouquet et des rentes déjà versées, sans restitution.
Cette clause, appelée clause résolutoire, protège le vendeur mais expose l’acheteur à un risque financier disproportionné en cas de difficulté passagère. Une simple période de chômage ou une baisse de revenus peut ainsi mettre en péril l’ensemble de l’investissement, sans possibilité de récupérer les sommes déjà engagées.
Selon les pratiques courantes observées par les notaires spécialisés dans ce type de transaction, il est recommandé de prévoir une clause de indexation de la rente ainsi qu’une réserve financière suffisante avant de s’engager dans un contrat de viager, afin de limiter les conséquences d’un accident de la vie sur la poursuite du paiement de la rente.
Face à ces différents risques, plusieurs précautions permettent de sécuriser financièrement l’opération d’achat en viager :
Ces précautions ne suppriment pas totalement les risques inhérents au viager, mais elles permettent à l’acheteur d’aborder cette transaction avec une meilleure connaissance des enjeux financiers en présence.
L’achat en viager demeure une opération financière particulière, qui mêle pari sur la durée de vie, immobilisation de capital et incertitude sur les charges futures. Les risques financiers exposés dans cet article, longévité du vendeur, immobilisation du capital, charges annexes, évaluation du bien et clauses résolutoires, justifient un accompagnement rigoureux par un notaire avant toute signature.
La consultation d’un professionnel du droit immobilier reste indispensable pour analyser précisément les termes du contrat et anticiper les scénarios financiers possibles, qu’ils soient favorables ou défavorables à l’acheteur. Cette précaution permet d’aborder l’achat en viager avec une vision réaliste des risques encourus, plutôt qu’avec l’espoir d’une opération nécessairement avantageuse.
L'équipe de rédaction
Passionnés par l'immobilier ultramarin, nous suivons au quotidien les dispositifs de défiscalisation dans les DOM-TOM. Notre objectif : vous donner les clés pour investir sereinement en Guadeloupe, Martinique, Réunion, Mayotte, Guyane ou Polynésie, avec des informations claires et des conseils concrets.